المشهد العالمي لسوق إبرة PTC والديناميكيات التنافسية للمصنعين الرئيسيين
Apr 19, 2026
المشهد العالمي لسوق إبرة PTC والديناميكيات التنافسية للمصنعين الرئيسيين
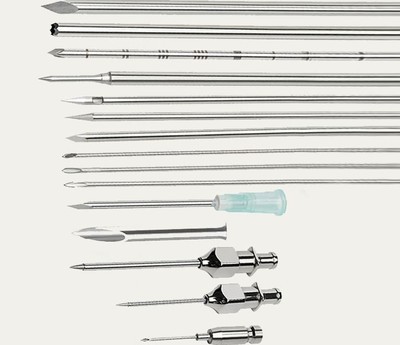
يُظهر سوق إبر تصوير الأقنية الصفراوية عبر الجلد (PTC)-الأدوات المهمة في مجال الأشعة التداخلية وأمراض الجهاز الهضمي-نمطًا من التركيز المعتدل. تتم إدارة هذا القطاع في الغالب من قبل مجموعة من الشركات المصنعة للمعدات الطبية المشهورة عالميًا والتي تحدد وتيرة الابتكار ومعايير السوق. وفقًا لتحليلات الصناعة الشاملة اعتبارًا من عام 2025، تقدر قيمة سوق إبرة PTC العالمية بحوالي 500 مليون دولار. وتشير التوقعات إلى مسار تصاعدي، حيث من المتوقع أن يتوسع السوق إلى 850 مليونًا بحلول عام 2033، مما يعكس معدل نمو سنوي مركب (CAGR) بنسبة 7٪. ويرتكز هذا النمو المستدام على ارتفاع معدل انتشار أمراض المسالك الصفراوية على مستوى العالم، والتقدم المستمر في التقنيات الجراحية ذات التدخل الجراحي البسيط، والاتجاه المتسارع لشيخوخة السكان، والتي تؤدي مجتمعة إلى تضخيم الطلب على أدوات التشخيص والتدخلات المتطورة.
المشهد التنافسي وتوزيع حصص السوق
يكشف الفحص المتعمق للمشاركين في السوق عن تسلسل هرمي واضح تقوده الهندسة اليابانية الدقيقة ويواجه تحديًا يتمثل في الصعود السريع لقوى التصنيع الآسيوية.
شركة هاكو المحدودة (اليابان):تحتل شركة Hakko مكانة رائدة بحصة سوقية تقدر بـ 26.6%، وتحظى بتقدير عالمي لالتزامها الثابت بالتصنيع الدقيق. تعتبر إبر PTC الخاصة بالشركة مرادفة للجودة والموثوقية الاستثنائية، مدعومة بمجموعة منتجات شاملة تغطي مجموعة واسعة من المواصفات لتلبية المتطلبات السريرية المتنوعة.
مجموعة ويهاي ويجو (WEGO) (الصين): نظرًا لظهورها كمنافس هائل، تمتلك WEGO حصة سوقية كبيرة تبلغ حوالي 19.7٪. يتم دعم مسار نمو الشركة من خلال شبكة التوزيع الواسعة التابعة لها في جميع أنحاء الصين ومنطقة آسيا-المحيط الهادئ الأوسع، إلى جانب مزايا التكلفة المتميزة المستمدة من وفورات الحجم. يتيح هذا الموقع الاستراتيجي لشركة WEGO اختراق الأسواق الحساسة للسعر-بشكل فعال مع تعزيز بصمتها العالمية بشكل تدريجي.
GMT Medical وBD (Becton, Dickinson and Company):يمتلك هؤلاء اللاعبون الراسخون حصصًا كبيرة، تمثل حوالي 15.8% و10.7% من السوق، على التوالي. تعمل شركة BD، وهي شركة عالمية عملاقة في مجال التكنولوجيا الطبية، على الاستفادة من علامتها التجارية الهائلة وإمكانياتها العميقة في مجال البحث والتطوير- للحفاظ على أساس متين في قطاع إبر PTC، على الرغم من مواجهة منافسة شديدة من الشركات المصنعة الآسيوية المرنة.
المساهمين الرئيسيين الآخرين:تم إثراء الفسيفساء التنافسية بشكل أكبر من قبل شركة Argon Medical Devices (الولايات المتحدة الأمريكية، ~10.3%)، وشركة ASUKA MEDICAL Inc. (اليابان، ~10%)، وشركة PAJUNK GmbH الألمانية، وشركة Shanghai Asclepius Medical Technology Co., Ltd الصينية. كل من هذه الكيانات تنحت مكانتها من خلال عروض المنتجات المتخصصة والاستراتيجيات الإقليمية المستهدفة.
الاختلاف الاستراتيجي: الابتكار مقابل التحسين
تكشف الاستراتيجيات التنافسية التي تستخدمها هذه الشركات المصنعة عن انقسام رائع شكلته أصولها الجغرافية وفلسفات الشركات.
المنهج القائم على الابتكار-(العمالقة الدوليون):يعطي قادة السوق مثل BD وArgon Medical Devices الأولوية للتفوق التكنولوجي. تعتمد إستراتيجيتهم على الاستثمار القوي في البحث والتطوير بهدف إطلاق منتجات-الجيل القادم. تركز الابتكارات الحديثة على تعزيز السلامة الإجرائية من خلال ميزات مثل الطلاءات المحبة للماء-والتي تقلل احتكاك الأنسجة-والعلامات الظليلة للأشعة للحصول على دقة توجيهية فائقة للصور-. تعد التحسينات المريحة التي تعمل على تحسين التعامل مع الطبيب ونتائج المرضى أمرًا أساسيًا أيضًا في عرض القيمة.
نهج تحسين القيمة-(المصنعون الآسيويون): وعلى العكس من ذلك، تركز شركات مثل WEGO وHakko على استراتيجية متوازنة تجمع بين جودة المنتج العالية وفعالية التكلفة-. ومن خلال الاستفادة من عمليات التصنيع المبسطة وخدمة العملاء الإقليمية شديدة الاستجابة-، فإنها تقدم نسب أداء فائقة من حيث التكلفة-. وهذا النهج لا يجعل الوصول إلى الأدوات الطبية المتقدمة أكثر سهولة فحسب، بل يتحدى أيضًا هياكل التسعير الخاصة بنظيراتها الغربية، مما يجبر السوق بأكملها على تحقيق قدر أكبر من الكفاءة.
تجزئة المنتج وتحليل التطبيقات
من وجهة نظر تجزئة المنتج، يتم تقسيم السوق بشكل أساسي حسب طول الإبرة، بمواصفات تشمل 150 مم و180 مم و200 مم. تهيمن مواصفات 180 ملم حاليًا على السوق، وتحقق التوازن الأمثل بين الراحة التشغيلية وتعدد الاستخدامات عبر مجموعة من العمليات الجراحية. ومع ذلك، مع زيادة التعقيدات الجراحية-خاصة في الوصول إلى الآفات العميقة أو الأكثر تحديًا من الناحية التشريحية-يشهد الطلب على المتغيرات الأطول، وخاصة الإبر مقاس 200 مم، ارتفاعًا ثابتًا.
وفيما يتعلق بسيناريوهات التطبيق، يُظهر السوق درجة عالية من التركيز داخل المستشفيات، والتي تسيطر على أكثر من 60% من إجمالي حصة السوق. ترتبط هذه الهيمنة بشكل جوهري بحقيقة أن المستشفيات تعمل كأماكن رئيسية للعلاجات التشخيصية والتداخلية-ذات الصعوبة العالية، وهي مجهزة بالبنية التحتية اللازمة والموظفين المتخصصين الذين غالبًا ما تفتقر إليهم مراكز العيادات الخارجية.
التوقعات المستقبلية والديناميكيات الإقليمية
باختصار، يعد سوق إبرة PTC ساحة تنافسية شديدة مدفوعة بالقوى التآزرية للتكنولوجيا وقيمة العلامة التجارية وإتقان قنوات التوزيع. وفي حين تعمل الشركات الرائدة بنشاط على تعزيز مواقعها من خلال الابتكار المستمر للمنتجات والشراكات الاستراتيجية، فإن الأسواق الناشئة توفر أرضاً خصبة للوافدين الجدد. ويمكن لهؤلاء القادمين الجدد أن يقتطعوا مجالات متخصصة من خلال تقديم منتجات متميزة وخدمات مخصصة تلبي الاحتياجات المحلية غير الملباة. وبالنظر إلى المستقبل، نظرًا لأن البنية التحتية للرعاية الصحية في منطقة-آسيا والمحيط الهادئ تشهد تحديثًا سريعًا وتحسن معدلات تشخيص الأمراض الصفراوية، فمن المتوقع أن تتصاعد حدة المنافسة داخل هذه المنطقة بشكل كبير. ومن المرجح أن يؤدي هذا إلى مزيد من تجزئة السوق والابتكار، مما سيفيد في النهاية مقدمي الرعاية الصحية والمرضى في جميع أنحاء العالم من خلال خيارات علاجية أكثر تقدمًا ويمكن الوصول إليها.